투자 목적의 부동산
고르는 법
명목 연 4.91%, 실질 연 2.62% — 수도권 아파트 10,822개 단지 10년 보유 기준으로 다시 계산한 자본이득, 투자 판별 기준 다섯 가지.
2016년 1월부터 2026년 6월까지 소비자물가는 26.0% 상승했고, 그 상승분의 79%는 2021년 이후에 집중되었습니다.
같은 기간 수도권 아파트의 명목 상승률 중앙값은 연 4.91%였으나 물가를 차감한 실질 상승률은 연 2.62%였고, 21.1%의 단지는 실질 기준 마이너스였습니다.
본 보고서는 물가 국면에서 부동산을 어떻게 판별할 것인가에 대한 판단 기준을 데이터로 제시합니다.
데이터 기준: 2026년 7월 집계 — 실거래 반영 2016.1~2026.6 · 소비자물가지수 2026.6.
명목가격은 화폐 단위로 표기된 숫자이며, 그 화폐의 구매력이 변동하면 동일한 숫자도 다른 가치를 의미합니다.
따라서 물가가 상승하는 국면에서 자산의 성과를 명목으로만 판정하면 방향 자체가 뒤집힐 수 있습니다.
본 보고서는 국토교통부 실거래가 자료를 국가데이터처(구 통계청) 소비자물가지수로 디플레이트(deflate)한 자체 산출 결과를 근거로 사용합니다.1,2
다루는 범위는 일곱 가지입니다.
첫째 물가가 실제로 얼마나, 언제 올랐는지.
둘째 명목과 실질의 괴리가 어느 정도인지.
셋째 그 괴리가 수도권 64개 행정구역의 대표 단지에서 어떻게 나타나는지.
넷째 어느 지역이 투자 목적을 상실한 구간에 있는지.
다섯째 같은 동 안에서도 단지별 성과가 얼마나 갈리는지.
여섯째 부채(레버리지)를 감안하면 판정이 어떻게 달라지는지.
일곱째 지역별 실질지수가 어떤 형태로 발산했는지입니다.
목차
1왜 실질수익률로 판정해야 하는가
가격표의 숫자는 자산의 가치와 화폐의 가치를 동시에 담고 있으며, 둘을 분리하지 않으면 판정 자체가 뒤집힌다.
명목가격이 상승해도 화폐의 구매력이 더 빠르게 하락하면 자산의 실질 가치는 감소한다 — 이 분리가 본 보고서의 출발점입니다.
2016년에 예치한 1억 원의 명목 잔액은 지금도 1억 원입니다.
그러나 같은 기간 소비자물가지수는 26.0% 상승했으므로, 동일 금액의 실질 구매력은 2016년 기준 79.4%로 축소되었습니다.1
주택가격 역시 동일한 화폐 단위로 표기되므로 같은 원리를 따릅니다 — 오늘의 5억 원은 2016년 화폐가치로 약 3.97억 원에 해당합니다.
이 괴리를 인식하지 못하는 상태를 경제학에서는 화폐환상(money illusion)이라 부릅니다.
명목임금이 5% 인상되어도 물가가 7% 상승하면 실질임금은 하락하지만, 인상이라는 사실 자체를 이득으로 인식하는 것이 전형적 사례입니다.
한국은행 연구진의 국내 실증에서도 주택거래 관련 설문 응답자의 56.4%가 명목 기준으로 손익을 판단하는 것으로 나타났습니다.9
화폐환상은 개별 착오가 아니라 시장 참가자 다수에게서 반복 관측되는 체계적 인지 편의이며, 그것이 균형가격에까지 반영되는지는 별도의 실증 문제입니다.
실질 기준을 채택해야 하는 이유는 세 가지로 정리됩니다.
- 첫째, 손익 판정의 방향이 달라집니다. 명목가격이 상승했어도 상승 폭이 물가 상승분에 미달하면 구매력 기준으로는 손실입니다. 3절에서 확인하듯 수도권 단지의 15.0%는 명목 플러스·실질 마이너스로, 잣대를 바꾸는 순간 판정이 뒤집힙니다.
- 둘째, 자산 간 상대 크기가 제 값으로 드러납니다. 차이(%p)는 명목에서도 같지만 물가를 차감하면 비율이 달라집니다. 명목 연 4.91% 주택과 연 3.5% 예금은 명목으로는 1.4배 차이지만, 실질로는 연 2.62% 대 연 1.20%로 2배 이상 벌어집니다 — 예금의 실질 구매력 증가분이 주택의 절반에도 못 미친다는 뜻입니다.
- 셋째, 보유 기간이 길수록 왜곡이 복리로 누적됩니다. 연 2.24%의 물가 상승은 1년 시계에서는 무시할 수준이지만 10.4년 누적으로는 26.0%의 판정 오차를 만듭니다. 장기 보유가 일반적인 주택은 이 왜곡이 가장 크게 누적되는 자산군입니다.
주택시장의 사례로 환산하면 다음과 같습니다.
2016년 초 5억 원에 매입한 아파트가 2026년 6월 6.30억 원에 거래되었다면, 명목으로는 26.0% 상승이지만 실질로는 정확히 본전입니다.
반대로 같은 기간 전세보증금 5억 원을 유지한 임차인은 명목 잔액이 그대로이므로 손실이 없는 것처럼 보이나, 구매력 기준으로는 1억 원가량을 상실했습니다.
동일한 원리가 매매가격·보증금·대출원금 모든 명목 계약에 작용하며, 이것이 본 보고서 전체를 관통하는 계산 축입니다.
화폐환상 (money illusion)
경제주체가 구매력(실질)이 아니라 액면 숫자(명목)를 기준으로 손익을 인식하는 경향을 가리킵니다.
어빙 피셔가 1928년 동명의 저작에서 개념화했으며, 자산가격에 이를 직접 적용한 계보로는 Modigliani & Cohn(1979), 주택에 한정하면 Brunnermeier & Julliard(2008)가 있습니다.18
자산시장에서는 '명목 전고점 경신 = 수익 실현'이라는 직관이 그 전형입니다.
인플레이션 헤지 문헌의 정본인 Fama & Schwert(1977)는 자산군별로 인플레이션 방어력이 상이함을 실증했고, 국내 연구에서도 서울 아파트는 장기적으로는 헤지가 성립하나 단기에는 약하며 물가 상승의 성격(수요견인 대 비용상승)에 따라 결과가 갈리는 것으로 보고됩니다.10,11
2물가는 얼마나 올랐나
10.4년 누적 +26.0%, 그러나 그 79%는 2021년 이후에 집중되었다.
물가 상승은 균질하지 않았고, 팬데믹을 기점으로 연평균 상승률이 약 3배로 가속되었다 — 이것이 명목-실질 괴리를 구조화한 원인입니다.
2016년 1월부터 2026년 6월까지 소비자물가지수는 100에서 126.0로 상승했습니다.1
연평균으로 환산하면 연 2.24%이며, 화폐의 구매력은 100에서 79.4로 축소되었습니다.
연 2.24%는 한국은행이 「한국은행법」 제6조 제1항에 근거해 설정·공표하는 물가안정목표 2%를 소폭 상회하는 수준입니다.12
중요한 것은 이 상승이 언제 발생했는가입니다.
누적 지수를 두 구간으로 나누면 팬데믹 이전(2016~2020년)은 ×1.054(연 1.07%), 팬데믹 이후(2021년~)는 ×1.196(연 3.31%)이고 둘을 곱하면 전체 배율 1.260이 됩니다.
연평균 상승률이 후반에 종전의 약 3배로 가속되어, 물가 상승의 대부분이 후반 구간에서 발생했습니다.
| 구간 | 지수 배율 | 연평균 | 누적 상승 |
|---|---|---|---|
| 팬데믹 이전 (2016~2020) | ×1.054 | 1.07% | +5.4% |
| 팬데믹 이후 (2021~2026.6) | ×1.196 | 3.31% | +19.6% |
| 전체 (2016.1~2026.6) | ×1.260 | 2.24% | +26.0% |
여기서 유의할 성질이 비가역성입니다.
상승률이 둔화(디스인플레이션)되어도 물가 수준은 하락하지 않으므로, 한 번 벌어진 명목-실질 격차는 이후 구조적으로 고착됩니다.
2021년 이후 진입한 자산은 이 가속 구간을 온전히 부담한 것으로 해석되며, 그 이전에 취득한 자산과는 성과 판정의 기준선 자체가 다릅니다.
이 상승 국면에서 자산·소득·현금이 각각 어디까지 이동했는지를 한 축에 놓으면, 서열이 선명해집니다.
| 지표 | 2016년 무렵 | 2026년 | 변화율 |
|---|---|---|---|
| 서울 아파트 (명목) | 100 | 224.7 | +124.7% |
| 수도권 아파트 (명목) | 100 | 173.5 | +73.5% |
| 기준 중위소득 (4인) | 439만 원 | 649만 원 | +47.9% |
| 소비자물가 (종합) | 100 | 126.0 | +26.0% |
| 현금 1억 원의 구매력 | 1억 원 | 7,940만 원 | −20.6% |
서열은 자산 > 소득 > 물가 > 현금이며, 세 가지 사실을 담고 있습니다.
첫째, 근로소득(+47.9%)의 증가 속도로는 서울 아파트 명목가격(+125%)을 추종할 수 없었습니다 — 저축의 속도가 자산의 속도에 미달하는 구조입니다.
둘째, 소득 증가분의 절반 이상은 물가 상승(+26.0%)이 상쇄했으므로 실질 소득의 개선 폭은 명목보다 훨씬 작습니다.
셋째, 아무 자산도 보유하지 않은 현금은 유일하게 마이너스(−20.6%)를 기록했습니다 — 물가 국면에서 '아무것도 하지 않는 것'이 곧 손실이라는 사실의 실측입니다(자본이득 기준이며, 실거주 총손익은 귀속임대료만큼 이보다 높습니다 — 방법론 한계 4).
종합지수 +26.0%는 458개 품목의 가중 평균이라, 체감이 큰 품목은 더 크게 올랐습니다.
같은 기간 외식 물가는 약 35~36% 상승했고,5 내구재도 아반떼 시작가가 1,410만 원에서 2,034만 원이 되었습니다.6
동일한 화폐가치 하락은 대외 기준으로도 확인됩니다.
아래 도표는 수도권 명목지수를 그대로 두고 평가 기준만 원화 액면, 달러 환산, 물가 차감(실질)으로 바꾼 것입니다.
다만 두 값은 서로 독립된 검증이 아닙니다 — 명목환율 변동은 상당 부분 양국 물가차를 반영하므로 CPI 디플레이트와 환율 디플레이트는 이론적으로 연결된 조작이며, 달러 환산 지수는 미국 물가를 차감하지 않은 명목 달러 기준입니다.
원화 액면으로 +73.5% 상승한 수도권 아파트는 달러 환산 기준으로는 +36.5% 상승에 그칩니다.
같은 기간 원달러 환율이 27.1% 올라(1,204원→1,530원) 원화의 대외 가치가 21.3% 하락했기 때문입니다.7
명목 상승분의 상당 부분이 자산가치 증가가 아니라 화폐가치 하락의 반영이었다는 해석은 원화 실질 기준으로 성립하며, 달러 환산은 그것을 대외 액면으로 다시 보인 참고 대조입니다.
3명목과 실질은 얼마나 벌어졌나
명목 마이너스는 6.0%, 실질 마이너스는 21.1% — 판정이 세 배 이상 달라진다.
동일한 표본에 명목과 실질 두 잣대를 적용하면 손실 판정 단지 수가 세 배 이상 차이 난다 — 이 차이가 본 보고서에서 정의하는 괴리입니다.
명목-실질 괴리
본 보고서에서 명목-실질 괴리는 동일 단지·동일 기간에 대해 명목 기준 판정과 실질 기준 판정이 서로 다른 방향을 가리키는 사례의 비중으로 정의합니다.
구체적으로는 명목 연복리수익률이 0% 이상이면서 실질 연복리수익률이 0% 미만인 단지의 비율, 그리고 명목 전고점을 경신했으나 실질 전고점에는 미달한 단지의 비율 두 가지로 계측합니다.
수도권 10,822개 단지의 10년 연복리수익률(CAGR)을 산출하면, 명목 중앙값은 연 4.91%, 실질 중앙값은 연 2.62%입니다.13
명목 기준 마이너스 단지는 6.0%에 불과하지만, 실질 CAGR(real CAGR) 기준 마이너스 단지는 21.1%로 세 배를 넘습니다.
명목으로는 0% 이상이면서 실질로는 마이너스인 단지, 곧 판정이 뒤집히는 구간에 1,627개 단지(15.0%)가 위치합니다.
다만 이 21.1%에는 성격이 다른 물건이 섞여 있습니다.
국토교통부가 아파트로 집계하는 물건에는 전용 15~40㎡의 도시형생활주택형이 포함되는데, 대표평형 전용 60㎡ 미만은 모집단의 16.1%지만 실질 마이너스 단지 중에서는 37.7%로 과대표집되어 있습니다.
일반적인 중형 이상 아파트만 보려고 300세대 이상·전용 60㎡ 이상(3,956개)으로 좁히면 실질 마이너스는 14.8%로 낮아집니다 — 그래도 여섯 곳 중 하나꼴입니다.
수익률의 약 47%가 구매력 유지에 소진된 것으로 해석됩니다.
중간 50%의 단지가 연 0.4~4.6% 구간에 밀집한 가운데 좌측 꼬리가 길게 이어지는 비대칭 분포로, 중앙값(연 2.62%) 하나로는 이 하방 위험이 드러나지 않습니다.
두 지수의 발산은 하락 국면에서 본격화되었습니다.
수도권 실질지수는 2021년 하반기 정점 이후 −29.1% 조정되었고, 동일 기간 명목지수 하락률은 −24.9%였습니다.
실질 낙폭이 명목보다 4.2%p 깊은 것은 그 사이 물가가 그만큼 올랐기 때문이며, 계산의 성질입니다.
의미는 폭이 아니라 방향에 있습니다 — 자산가격이 내려가는 동안 화폐가치도 함께 내려가 보유자가 양쪽에서 잠식당한 국면입니다.
2026년 6월 현재 수도권 명목지수는 전고점까지 −8.1%를 남겨 두었으나, 실질지수는 정점 대비 −21% 수준입니다.
'가격이 회복되었다'는 진단과 '회복은 아직 요원하다'는 진단이 병존하는 이유가 여기에 있습니다 — 전자는 명목, 후자는 실질의 관점입니다.
실질 전고점 — 관측창을 10년으로 잡은 이유
본 보고서의 실질 전고점은 개별 단지의 과거 실거래가를 각 거래 시점의 소비자물가지수로 디플레이트한 계열에서 2016년 1월 이후 전 구간을 통틀어 관측된 최고값을 말합니다.
현재 거래가를 현시점 물가로 디플레이트한 값이 이 최고값을 상회할 때 '실질 전고점 경신'으로 판정합니다.
관측창을 5년(2021년 고점 전후)이 아니라 10년으로 넓힌 것은 의도적입니다 — 물가를 기준으로 삼는 분석에서 5년 창은 '팬데믹 고점을 회복했는가'만 묻지만, 10년 창은 '10년 전 화폐가치 기준으로 정말 올랐는가'를 묻기 때문입니다.
명목 최고가 경신을 지칭하는 '신고가'와는 별개의 개념이므로, 본 보고서에서는 '실질 신고가'라는 표현을 사용하지 않습니다.
이하 2016년 1월 이후 전 구간 최고값은 10년 실질 전고점, 2021~22년 국면 최고값은 5년 실질 고점으로 구분해 표기합니다.
실제로 이 전고점의 73.6%는 2021~2022년에 형성되었습니다.
기준금리 0.50%의 초저금리와 유동성 확장이 맞물려 거래량과 가격이 동시에 급등했던 팬데믹기 국면입니다.
2021년 하반기부터 금리 인상과 함께 시장은 조정 국면으로 전환했고, 물가는 반대로 가속했습니다 — 자산가격은 내려가고 화폐가치도 함께 내려간 이중 압박 구간입니다.
따라서 '전고점 경신'이란 그 유동성 정점의 명목가격을 다시 넘어섰는가의 문제이며, 그 사이 누적된 물가 상승분까지 넘어섰는가는 실질 전고점이 별도로 판정합니다.
관측창의 차이는 결론을 뒤집을 만큼 큽니다.
창을 5년(2021년 고점 대비)으로 잡으면 표본 30단지 이상 시·구 가운데 5곳이 중앙값 기준 실질 회복으로 집계됩니다.
그러나 창을 10년으로 넓히면 그 수는 0곳이 됩니다 — 2016년 화폐가치를 기준으로 삼는 순간, 중앙값 단지가 실질 전고점을 회복한 시·구는 수도권에 존재하지 않았습니다.
단지 단위로는 10,116개 중 780개(7.7%)만이 10년 실질 전고점을 넘어섰고, 전체 중앙값은 −23.5%입니다.
전고점 기준으로 보면 괴리는 한층 뚜렷합니다.
기준을 2021~22년 고점으로 옮기고 최근 5년 거래가 활성인 9,498개 단지로 좁히면, 명목 고점을 경신한 단지는 2,612개(27.5%)이지만 실질 고점을 경신한 단지는 1,210개(12.7%)에 그칩니다.
명목 경신 단지 중 실질 미달은 1,402개로, 명목 경신 단지의 53.7%에 해당합니다.
앞의 7.7%가 '2016년 화폐가치를 넘었는가'의 답이라면, 이 12.7%는 '팬데믹 고점을 실질로 되찾았는가'의 답입니다 — 창이 다른 두 지표입니다.
시도별 명목·실질 경신률은 서울 51.6% 대 26.7%, 경기 17.8% 대 6.6%, 인천 3.8% 대 1.0%입니다.
상급지일수록 절대 수준이 높지만, 두 기준의 상대 격차는 하급지로 갈수록 확대됩니다.
중앙값 기준으로 이 선을 회복한 시·구는 0곳이고, 가장 근접한 곳은 성남시 분당구(−2%)입니다.
상단(성남시 분당구·성동구)과 하단(동두천시·양주시)의 격차는 43%p에 이릅니다.
이 도표에서 두 막대를 분리해 읽으면 상단 그룹이 다시 두 종류로 갈라집니다.
현재 위치가 비슷해도 애초에 덜 빠진 지역과 깊게 빠졌다가 되돌아온 지역은 전혀 다른 경로를 지나왔기 때문입니다.
성동구는 하락 국면 자체를 거의 겪지 않았습니다.
실질 고점에서 저점까지의 낙폭 중앙값이 −5.6%로, 수도권 시·구 전체 중앙값 −35%의 6분의 1 수준입니다.
성남시 분당구(−4.1%)·광진구(−7.2%)도 같은 유형으로, 조정기에 가격이 실질 기준으로 거의 훼손되지 않은 채 통과한 구간입니다.
전고점 대비 −3%라는 현재 위치는 '많이 빠졌다가 회복한 결과'가 아니라 '원래 안 빠진 결과'로 해석해야 합니다.
반면 같은 상단에 있는 하남시·용인시 수지구는 경로가 정반대입니다.
하남시는 실질 기준으로 −35.5%까지 밀렸다가 24.6%p를 되돌려 현재 −10.9%, 용인시 수지구는 −31.3%까지 밀렸다가 22.0%p를 되돌려 현재 −9.3%입니다.
현재 위치만 보면 성동구와 한 묶음처럼 보이지만, 보유 기간 중 겪은 평가손의 깊이는 다섯 배 이상 차이가 납니다.
실무적으로 이 구분은 중요합니다.
낙폭이 깊었던 지역은 보유 기간 중 담보가치 하락과 그에 따른 대출 조건 악화를 실제로 겪었고, 매도 시점이 저점 부근이었다면 회복분을 실현하지 못한 채 손실을 확정했습니다.
같은 '전고점 −5%'라도 그 아래에 놓인 변동성은 지역마다 다르며, 이 변동성은 6절에서 보듯 단지 단위로 내려가면 한 번 더 갈라집니다.
4지역 대표 단지 64곳, 실질로 다시 줄을 세우면
수도권 64개 행정구역의 세대수 1위 단지 전수 — 실질 누적은 +155%부터 -29%까지 벌어졌다.
3절의 분포 통계를 실명 단지에 적용하면, 동일한 10.4년이 단지에 따라 전혀 다른 실질 성과로 귀결되었음이 확인됩니다.
대상은 수도권 64개 행정구역에서 각각 세대수가 가장 많은 단지입니다 — 서울 25개 자치구, 경기 30개 시·군, 인천 9개 자치구로 6절과 동일한 행정구역 목록을 씁니다.
표본이 15개 단지에 못 미쳐 분포를 산출할 수 없는 과천시, 강화군은 6절과 같은 기준으로 제외했습니다.
인지도로 고르면 필자의 선호가 섞이고 지역을 추리면 어디를 뺐는지가 다시 문제가 되므로, 규칙만 정하고 전부 실었습니다.
선정 단지의 세대수 중앙값은 2,665세대이며, 실질 CAGR은 본 보고서 전체와 동일하게 명목 CAGR에서 연평균 물가상승률을 차감해 산출했습니다.13
| 단지 · 소재 | 세대수 | 10년 거래 | 국평 실거래 | 명목 CAGR | 명목 누적 | 실질 CAGR | 실질 누적 |
|---|---|---|---|---|---|---|---|
| 구의현대2단지 · 광진구 구의동 | 1,606 | 550 | 21.0억 | 연 +12.12% | +214% | 연 +9.82% | |
| 반포자이 · 서초구 반포동 | 3,410 | 1,259 | 47.0억 | 연 +11.86% | +207% | 연 +9.56% | |
| 은마 · 강남구 대치동 | 4,424 | 1,337 | 37.7억 | 연 +11.54% | +198% | 연 +9.24% | |
| 파크리오 · 송파구 신천동 | 6,864 | 3,080 | 29.1억 | 연 +11.41% | +195% | 연 +9.12% | |
| 삼성래미안 · 용산구 도원동 | 1,458 | 620 | 18.0억 | 연 +10.99% | +184% | 연 +8.70% | |
| 극동(105) · 동작구 사당동 | 4,397 | 784 | 15.8억 | 연 +10.99% | +184% | 연 +8.69% | |
| 파크타운 · 성남시 수내동 | 3,028 | 1,562 | 20.6억 | 연 +10.67% | +176% | 연 +8.38% | |
| 목동신시가지14 · 양천구 신정동 | 3,100 | 976 | 23.1억 | 연 +10.50% | +171% | 연 +8.20% | |
| 마포래미안푸르지오1단지 · 마포구 아현동 | 3,885 | 309 | 24.7억 | 연 +10.07% | +161% | 연 +7.77% | |
| 남산타운 · 중구 신당동 | 5,150 | 1,530 | 17.4억 | 연 +9.83% | +155% | 연 +7.53% | |
| ⋯ 중간 44곳 생략 (전체는 위 도표) ⋯ | |||||||
| 까치마을태화 · 계양구 작전동 | 1,674 | 662 | — | 연 +1.10% | +12% | 연 −1.20% | |
| 솔빛마을주공 · 제물포구 송현동 | 2,711 | 565 | — | 연 +0.91% | +9% | 연 −1.38% | |
| 곤지암킴스빌리지 · 광주시 곤지암읍 삼리 | 1,152 | 857 | — | 연 +0.82% | +9% | 연 −1.48% | |
| 팜스프링(283-0) · 파주시 아동동 | 3,041 | 1,906 | 2.1억 | 연 +0.78% | +8% | 연 −1.51% | |
| 평택장안마을코오롱하늘채 · 평택시 장안동 | 1,943 | 859 | 2.5억 | 연 +0.51% | +5% | 연 −1.79% | |
| 청평삼성쉐르빌 · 가평군 청평면 청평리 | 405 | 300 | 2.3억 | 연 +0.45% | +5% | 연 −1.85% | |
| 동신 · 안성시 숭인동 | 4,960 | 211 | 1.3억 | 연 +0.06% | +1% | 연 −2.23% | |
| 안흥주공 · 이천시 안흥동 | 1,200 | 708 | — | 연 −0.06% | −1% | 연 −2.36% | |
| 전곡예일세띠앙 · 연천군 전곡읍 전곡리 | 359 | 241 | 1.6억 | 연 −0.19% | −2% | 연 −2.49% | |
| 벽산 · 여주시 현암동 | 682 | 643 | — | 연 −1.12% | −11% | 연 −3.42% | |
세로 순서는 실질 누적 순이며, 지역 대표끼리만 비교해도 17곳(27%)이 0% 아래에 있습니다.
상단은 서울 자치구가 대부분입니다.
광진구 구의현대2단지(+155%)를 필두로 서초구 반포자이(+149%)·강남구 은마(+142%)가 뒤를 잇고, 상위 10곳 가운데 9곳이 서울입니다.
주목할 점은 이들조차 물가 잠식을 비켜가지 못했다는 사실입니다 — 최상단 단지의 명목 누적 +214%는 실질로 +155%가 되어, 상승분의 약 27%가 자산가치 증가가 아니라 화폐가치 하락의 반영이었습니다.
권역별로 대표 단지의 성적이 층을 이룹니다.
서울 25곳의 실질 누적 중앙값은 +86%, 경기 30곳은 +12%, 인천 9곳은 +1%입니다.
각 지역에서 가장 세대수가 많은, 말하자면 그 지역을 대표하는 단지들만 모아 놓아도 권역 간 서열이 그대로 재현되며, 이는 6절에서 행정구역 전수로 확인할 구조와 같은 방향입니다.
하단 17곳은 실질 마이너스입니다.
여주시 벽산(682세대)이 실질 누적 -29%로 최하단이며, 전체 64곳 중 17곳(27%)이 10년 보유 후 구매력 기준 후퇴에 해당합니다.
3절의 수도권 전체 비중(21.1%)과 수치는 비슷하지만, 두 값을 직접 비교할 수는 없습니다.
이 64곳은 행정구역마다 한 곳씩 뽑은 층화표본이라 단지 수가 적은 외곽 시·군이 서울 자치구와 같은 비중으로 들어가 있기 때문입니다.
규모와 실질 성과의 관계를 보려면 지역을 고정한 별도 분석이 필요하며, 이 표에서 말할 수 있는 것은 각 지역의 최대 단지끼리 세워도 최상단(+155%)과 최하단(-29%)이 벌어진다는 사실까지입니다.
여기서 가장 위험한 구간은 최하단이 아니라 그 바로 위, 명목으로는 분명히 올랐는데 실질로는 마이너스인 지대입니다.
손실이 손실로 보이지 않기 때문입니다.
3절에서 이 구간의 규모를 15.0%라고만 적었는데, 실명으로 보면 성격이 분명해집니다.
아래는 판정 역전 단지 1,627개 가운데 500세대 이상·10년 거래 100건 이상인 354곳을 세대수 순으로 놓고 시·구당 한 곳씩 취한 14곳입니다.
거래가 희소한 단지의 우연한 값이 아니라, 수천 세대가 살고 수백~수천 건이 거래된 대단지에서 벌어진 일이라는 점을 확인하기 위한 조건입니다.
선이 0%선을 가로지르는 폭이 곧 화폐환상의 크기입니다.
세로 순서는 실질 손실 순으로 정렬한 것이나, 어느 단지를 실을지는 세대수로 정했습니다 — 수도권에서 손실이 가장 큰 14곳이라는 뜻이 아니며, 규모가 커서 관측이 두꺼운 사례를 지역별로 하나씩 보인 것입니다.
도표의 양 끝이 서로 다른 방식으로 같은 사실을 보여줍니다.
아래쪽 끝의 동신(안성시, 4,960세대)은 10년간 명목 +0.6%로 사실상 제자리였고, 그래서 물가 상승분이 고스란히 손실로 남아 실질 -20.2%를 기록했습니다 — 명목 잔액은 그대로인데 구매력의 5분의 1이 사라진 경우입니다.
위쪽 끝의 솔밭마을아파트(연수구, 3,643세대)는 정반대입니다.
명목으로 +23.6%나 올랐는데도 실질은 -1.6%로, 10년에 2할 넘게 오른 자산조차 본전선을 넘지 못했습니다.
'얼마나 올랐는가'가 아니라 '물가보다 빨리 올랐는가'가 판정 기준이라는 사실이 이 대비에서 드러납니다.
이 도표에서 반드시 함께 읽어야 할 것은 지역 구성입니다.
14곳은 경기 9곳과 인천 5곳으로 채워졌고 서울은 한 곳도 없습니다.
다만 이것을 '서울에는 판정 역전이 없다'로 읽으면 오독입니다 — 서울에도 126개 단지가 이 구간에 있으나, 그중 500세대 이상은 0개(최대 468세대)여서 위 필터를 통과하지 못했습니다.
서울의 실질 역전은 대단지가 아니라 소형·주상복합형 물건에서 나타난다는 뜻입니다.
시도 전체로 보면 판정 역전 비중은 인천 46.2% · 경기 19.0% · 서울 2.7%로 갈립니다.
이 스펙트럼은 개별 단지의 우열 문제가 아니라 구조의 문제입니다.
실질 마이너스 단지가 어느 지역에 몰려 있는지는 5절에서, 같은 지역 안에서도 왜 갈리는지는 6절에서, 그 발산의 전체 형태는 8절 K자 격차에서 확인됩니다.
5투자 목적을 상실한 자산은 어디에 있나
명목 정체 1,171개 단지의 실질 CAGR 중앙값은 연 -2.51%이며, 그 분포는 공간적으로 편중되어 있다.
명목가격이 정체한 단지는 물가만큼의 구매력을 매년 상실하며, 그 분포는 지역별로 극단적으로 편중되어 있다 — 이 절의 요지입니다.
수도권 10,822개 단지 가운데 10년 명목 CAGR이 연 1% 미만인 단지는 1,171개(10.8%)입니다.
이들의 실질 CAGR 중앙값은 연 -2.51%로, 10년 누적으로 환산하면 구매력의 약 22%가 소멸한 수준입니다.
보유 자산의 명목 잔액이 유지되었다는 사실만으로는 손실이 없다고 판정할 수 없다는 의미이며, 이 구간의 자산은 자본이득(capital gain)이라는 투자 목적을 사실상 상실한 상태로 해석됩니다.
문제는 이 1,171개가 무작위로 흩어져 있지 않다는 점입니다.
표본 100개 단지 이상인 시·군·구로 한정해 명목 정체 단지의 비중을 산출하면, 상단과 하단의 격차가 80%p를 넘습니다.
중간 지대가 5%대에서 완만하게 이어지다 상단 두 곳에서 단절적으로 치솟는 형태이며, 임계 아래인 나머지 28곳은 도표에서 생략했습니다.
물가 국면의 충격이 공간적으로 균등하게 배분되지 않았다는 뜻입니다.
지역 간 성과가 상·하로 갈라지는 이 현상을 공간적 양극화(spatial polarization)라 부르나, 분포가 실제로 두 봉우리를 이루는지는 8절 K자와 마찬가지로 별도 검정이 필요합니다.
이천시는 표본 109개 단지 중 88개(80.7%), 평택시는 215개 중 168개(78.1%)가 명목 정체 구간에 속합니다.
반면 최하위 성남시 분당구·수원시 영통구는 이 구간 단지가 사실상 없습니다(0.0%).
동일한 물가 역풍이 전 지역에 균등하게 작용했음에도 결과가 이렇게 갈린 이 현상은, 거주 분리(segregation)나 기능 분화(differentiation)와 구별되는 지역 단위 성과 격차입니다.
다만 분포가 실제로 두 봉우리를 이루는지는 8절 K자와 마찬가지로 별도 검정이 필요하므로, '양극화'는 관측된 발산의 방향을 가리키는 서술로만 씁니다.
시도 단위로 집계한 실질지수도 같은 방향을 가리킵니다.
서울은 실질 기준으로도 +78.4% 상승해 물가를 큰 폭으로 상회했습니다.
경기는 +24.7%로 물가를 상회하되 상승 폭이 서울의 절반 이하이며, 인천은 +5.3%로 10년 보유가 구매력 기준으로는 사실상 정체에 해당합니다.
회복 국면도 상이해 서울 실질지수는 저점 대비 +17.4% 반등한 반면 경기는 +2.4%에 그쳤습니다.
여기까지가 '어느 지역인가'로 설명되는 부분입니다.
그러나 지역을 아무리 잘게 쪼개도 설명되지 않는 잔여 분산이 남으며, 그 크기는 지역 간 격차에 필적합니다 — 다음 절의 주제입니다.
6지역으로도 자를 수 없다
같은 동, 같은 10.4년인데도 단지별 실질수익률은 중앙값 8.5%p, 최대 15.7%p까지 벌어진다.
지역 평균은 판정의 출발점일 뿐 결론이 될 수 없다 — 같은 동 안 단지들의 산포가 시·군 중앙값들의 산포에 필적하기 때문입니다.
먼저 동(洞) 사이의 격차부터 봅니다.
시·도 단위의 평균은 그 안에 이질적인 시장이 섞여 있어 개별 자산의 판정에 쓰기 어렵습니다.
가장 극명한 대비는 1기 신도시 내부에서 관측됩니다.
분당 정자동의 실질지수는 269, 일산 주엽동은 114입니다.
같은 시기에 조성된 동일 세대의 신도시임에도 한쪽은 물가의 약 2.7배로 상승한 반면 다른 한쪽은 물가 상승률에 수렴하는 데 그쳤으며, 두 지역을 가른 요인으로는 정비사업 진척도와 고용중심지 접근성이 흔히 지목되나, 본 보고서는 두 변수를 계측하지 않았으므로 이 대비를 인과로 제시하지 않습니다.
서울 내부의 편차도 상당합니다.
여의도동(269)과 대치동(234)은 물가선(100)을 크게 상회하고, 노원 상계동(157)도 물가선 위에 있습니다.
다만 이 지수는 2016년 1월을 100으로 둔 값이라 각 동이 자기 실질 전고점에서 얼마나 떨어져 있는지는 별개이며, 그 판정은 3절의 전고점 대비 낙폭이 맡습니다.
인천 송도동(134)은 급등락 변동성이 컸으나 10년 누적으로는 물가를 3할 남짓 상회하는 수준에 머뭅니다.
문제는 여기서 한 단계 더 내려갔을 때 발생합니다.
동 단위 지수는 그 동에 속한 단지들의 중앙값이며, 중앙값은 분산을 보여주지 않습니다.
표본 25단지 이상인 125개 동을 대상으로 동 내부의 최고·최저 실질 CAGR 격차를 산출하면 중앙값이 8.5%p입니다.
가장 넓은 강남구 역삼동은 15.7%p에 이릅니다.
한 가지 짚어 둘 것은, 이 절의 격차 수치는 명목으로 재도 같다는 점입니다.
단지별 실질 CAGR이 명목에서 전 단지 공통 물가율을 뺀 값이라 분포의 위치만 옮겨지고 산포는 변하지 않기 때문입니다.
실질 전환이 바꾸는 것은 어느 단지가 0%선을 넘느냐이며, 아래 권역별 실질 마이너스 비중이 정확히 그 부분입니다.
이 분산을 권역별로 나눠 보면 서울·경기·인천이 각각 다른 방식으로 갈리고 있음이 드러납니다.
아래 세 도표는 서울·경기·인천의 행정구역을 하나도 빠짐없이 늘어놓고, 그 안의 단지를 하나씩 점으로 찍은 것입니다.
서울과 인천은 자치구, 경기는 시·군 단위이며, 표본이 15개 단지에 못 미쳐 분포를 볼 수 없는 곳만 제외했습니다.
고르지 않고 전부 실었으므로 어떤 지역을 넣고 뺐는지에 대한 판단이 개입할 여지가 없고, 세 도표는 가로축을 똑같이 맞춰 두었으므로 권역을 넘나들며 위치를 그대로 비교할 수 있습니다.
최상단 성동구(연 +7.24%)와 최하단 강북구(연 +2.81%)의 격차는 4.43%p이고, 전체 4,711개 단지 중 실질 마이너스는 269개(5.7%)입니다.
최상단 성남시(연 +5.61%)와 최하단 여주시(연 -2.49%)의 격차 8.10%p로, 한 광역자치단체 안에서 세 권역을 통틀어 가장 넓게 벌어져 있습니다.
플러스로 남은 곳은 연수구·서해구뿐으로, 송도·청라 등 최근 조성된 신도시 생활권을 품은 자치구입니다.
세 도표를 겹쳐 놓으면 분포가 서로 겹치기보다 층을 이룹니다.
구·시 중앙값의 중앙값은 서울 연 +4.17% · 경기 연 +0.95% · 인천 연 -0.27%로, 10년 누적으로 환산하면 각각 +50% · +10% · -3%입니다.
실질 마이너스 단지의 비중도 서울 5.7% · 경기 26.7% · 인천 56.6%로 갈려, 인천에서는 단지 절반 이상이 10년 보유 후 구매력 기준 후퇴에 해당합니다.
이 중앙값들은 구 하나를 한 표로 세어 다시 중앙값을 취한 값이라, 5절에서 시도 실질지수로 제시한 누적치(서울 +78.4% · 경기 +24.7% · 인천 +5.3%)와는 집계 단위가 다릅니다 — 지수는 거래가 두꺼운 지역의 상승을 그대로 싣고 이 표는 구마다 한 표씩만 주므로, 인천처럼 구별 편차가 큰 곳에서는 부호까지 갈립니다.
중앙값이 마이너스인 행정구역은 서울 0곳, 경기 11곳, 인천 7곳입니다.
서울에서는 한 곳도 나오지 않은 반면 경기 남부·북부 외곽과 인천 구도심에서는 지역 전체의 절반 이상 단지가 구매력 기준으로 후퇴한 곳이 다수입니다.
이 지도적 대비가 5절에서 본 명목 정체 분포와 정확히 같은 방향을 가리킵니다.
그런데 분산의 성격은 권역마다 다릅니다.
지역 사이의 격차(최상단 − 최하단)는 경기가 8.10%p로 가장 크고 서울 4.43%p · 인천 3.29%p가 뒤를 잇는 반면, 지역 내부의 격차(중간 50% 구간 폭의 중앙값)는 서울이 2.30%p로 가장 넓고 인천 1.94%p · 경기 1.71%p 순입니다.
정리하면 서울은 같은 구 안에서 단지별로 갈리고, 경기는 어느 시냐가 결과를 가릅니다.
서울에서 지역만 보고 고르면 그 구 안의 하위 단지를 집을 위험이 크고, 경기에서 단지만 보고 고르면 지역 자체가 하방인 곳을 집을 위험이 큽니다.
이 분산이 실무에서 갖는 의미는 분명합니다.
표본 25단지 이상 125개 동 가운데 77곳(62%)은 동 중앙값이 실질 플러스인데도 그 안에 실질 마이너스 단지를 품고 있습니다.
가장 극단적인 강남구 역삼동은 56개 단지가 15.7%p 폭으로 흩어져 있습니다.
다만 이 꼬리를 만드는 것은 대개 전용 15~45㎡의 도시형생활주택형 소형 물건입니다 — 같은 125개 동을 300세대 이상 단지로만 다시 재면 격차 중앙값이 8.5%p에서 2.8%p로 줄어듭니다(120개 동 산출 가능).
지역 평균만으로 판정할 수 없다는 결론은 유지되지만, 그 크기는 단지 규모에 따라 달라집니다.
'그 동네는 올랐다'는 진술이 참인 동시에, 그 동네의 특정 단지를 10.4년 보유한 사람이 구매력 기준 손실을 본 것도 참일 수 있다는 뜻입니다.
분산의 원인은 단일하지 않습니다.
준공연도와 노후도, 세대수와 단지 규모, 역세권 접근성, 배정 학교, 정비사업 가능성, 평형 구성이 각각 다르게 작용하며, 이들 변수는 행정동 경계와 일치하지 않습니다.
따라서 구·동 단위 통계는 방향을 잡는 데는 유효하지만 개별 자산을 판정하는 데는 부족하며, 판정 단위는 결국 단지여야 합니다.
그래서 단지 단위로 계산했습니다
본 보고서의 모든 수치는 지역 평균을 내려받은 것이 아니라, 단지 하나하나의 실거래를 각 거래 시점의 물가로 디플레이트해 쌓아 올린 것입니다.
Realdex는 수도권 아파트 1만 7천여 개 단지를 수록하고, 그중 10년 실질 계열이 확보된 1만여 단지에 대해 이 계산을 상시 유지하며, 단지별 명목·실질 가격지수와 10년·5년 실질 연복리수익률, 실질 전고점 대비 낙폭을 각 단지 페이지에서 그대로 열람할 수 있게 공개하고 있습니다.
즉 위 도표에서 점 하나로 찍힌 단지는 모두 개별 조회가 가능하며, 이 절의 결론은 '평균을 믿지 말라'가 아니라 '평균 대신 볼 수 있는 단위가 이미 존재한다'입니다.
구체적인 확인 절차는 9절에 단계별로 정리했습니다.
7그러나 부채는 잠식된다
물가 상승은 자산의 실질가치를 낮추는 동시에 고정 명목 부채의 실질 부담도 낮춘다.
인플레이션은 자산 보유자에게 손실이자 채무자에게 이익이며, 주택 보유자는 대개 두 지위를 동시에 갖는다 — 4절의 결론을 그대로 적용할 수 없는 이유입니다.
명목으로 고정된 부채는 물가가 상승하면 실질 상환부담이 감소합니다.
이를 부채의 실질가치 잠식(debt erosion)이라 하며, Doepke & Schneider(2006)는 미국 자료를 통해 예상하지 못한 인플레이션이 명목 채권자로부터 명목 채무자로 부(富)를 이전시키는 규모를 계량화했습니다.14
이 연구가 지목한 최대 수혜자는 고정금리 주택담보대출을 보유한 젊은 중산층이었습니다.
따라서 자기자본 기준 성과를 판정하려면 지렛대효과(leverage effect)를 포함해야 합니다.
아래는 주택가격 10억 원, 이자만 상환, 대출금리 연 3.5% 고정, 보유기간 10.4년, 누적 물가 +26.0%를 가정하고 자기자본의 실질수익률을 산출한 결과입니다.
| 명목 가격상승 시나리오 | LTV 0% 전액 자기자본 | LTV 50% 자기자본 5억 | LTV 70% 자기자본 3억 |
|---|---|---|---|
| 명목 정체 (연 0.00%) 1,171개 단지의 실제 국면 | −20.6% | −49.6% | −88.2% |
| 명목 = 물가 (연 2.24%) 자산 실질가치는 본전 | −0.0% | −8.4% | −19.5% |
| 명목 = 수도권 중앙 (연 4.91%) 중앙값 단지의 실제 경로 | +30.8% | +53.2% | +83.2% |
물가만큼 오른 국면의 손실이 정체 국면보다 완만한 것은 자산의 명목가격이 물가만큼 올라 매각대금이 늘었기 때문이며, 부채의 실질가치 잠식은 두 국면에 동일하게 작용합니다.
실질 가격상승률이 실질 조달금리를 상회하면 정의 지렛대가 성립하고, 하회하면 차입이 손실을 증폭하는 부의 지렛대로 전환됩니다.
본 분석의 수도권 중앙값 단지는 정의 영역에, 명목 정체 단지는 부의 영역에 위치합니다.
지렛대효과의 정식 판별식과 본 도표의 가정
부동산학 원론의 판별식은 종합수익률(총투자수익률)과 저당수익률(차입이자율)의 대소입니다.
종합수익률이 이자율을 상회하면 정(正), 동률이면 중립, 미달하면 부(負)의 지렛대이며, 정의 구간에서는 차입비율이 높을수록 지분수익률(자기자본수익률)이 종합수익률 위로 증폭됩니다.
본 도표는 임대수익을 제외한 매매차익 중심의 단순화 가정을 쓰므로 종합수익률을 가격상승률로 근사했고, 양변에서 물가상승률을 차감해 실질 축으로 옮겼습니다 — 차감이 양변에 동일하게 작용하므로 정·부의 판별은 보존됩니다.
쉽게 말해, 대출이자보다 집값이 빨리 오르면 남의 자본이 내 수익을 증폭하고 느리게 오르면 이자 유출이 수익을 잠식하며, 물가상승률은 그 아래에서 '실질 본전선'으로 별도로 작동합니다.
이 근사는 순임대수익률을 0으로 두므로 종합수익률을 과소평가하며, 정·부 판정을 부(負) 쪽으로 편향시킵니다 — 표의 두 번째 행은 순임대수익률이 연 1.3%p 이상이면 중립 이상으로 반전합니다.
표는 세 가지 국면을 보여줍니다.
첫째, 명목 정체 국면에서 차입은 손실을 증폭합니다.
명목가격이 연 0%인 경우 자기자본 실질수익률은 LTV 0%에서 −20.6%, LTV 50%에서 −49.6%, LTV 70%에서는 −88.2%까지 악화됩니다.
가격상승률(0%)이 차입이자율(연 3.5%)을 밑도는 전형적인 부(負)의 지렛대 구간으로, LTV 50% 기준 10.4년 누적 이자 1.82억 원(초기 자기자본의 36%)이 그대로 유출되기 때문입니다.
5절에서 확인한 1,171개 단지가 이 구간에 위치합니다.
둘째, 물가만큼 오른 국면에서 부채 잠식은 손실을 없애지 못하고 완충합니다.
연 2.24% 상승 시 무차입이면 실질 본전(+0%)이지만, LTV 50%는 −8.4%, LTV 70%는 −19.5%입니다 — 가격상승률이 이자율에 미달하므로 여전히 부의 지렛대입니다.
다만 손실 폭이 정체 국면(−49.6%·−88.2%)보다 크게 완만한 것은, 자산의 명목가격이 물가만큼 올라 매각대금이 그만큼 늘었기 때문입니다.
두 국면은 금리도 물가도 같으므로 부채의 실질가치 잠식(debt erosion)은 양쪽에 동일하게 작용합니다 — 명목으로 고정된 원금 5억 원의 실질 부담을 3.97억 원 수준으로 낮추는 방식으로 두 행 모두에 이미 반영되어 있습니다.
debt erosion은 두 행의 차이를 만든 요인이 아니라, 두 행의 손실을 함께 줄여 준 상수입니다.
셋째, 가격상승률이 이자율을 넘어서는 순간 정(正)의 지렛대가 성립합니다.
수도권 중앙값 경로(연 4.91% > 금리 3.5%)에서는 LTV 0% +30.8%, LTV 50% +53.2%, LTV 70% +83.2%로 차입비율에 비례해 증폭됩니다.
정리하면 판단 기준은 명목 가격상승률과 차입이자율의 대소(정·부의 판별)이며, 물가상승률은 그 아래에서 실질 본전선과 실질 조달금리 할인이라는 두 방식으로 개입합니다.
- 정(正)의 지렛대 — 명목 가격상승률 > 차입이자율. 차입이 자기자본수익률을 종합수익률 위로 증폭하며, 표의 세 번째 행(+30.8% → +83.2%)이 이 구간입니다.
- 부(負)의 지렛대(완충) — 물가상승률 ≤ 가격상승률 < 차입이자율. 차입이 손실을 키우지만, 물가가 실질 조달금리를 할인해 손실 확대 폭이 완만해집니다(표의 두 번째 행).
- 부(負)의 지렛대(심화) — 가격상승률 < 물가상승률. 자산의 실질가치 하락과 이자 유출이 중첩되어 손실이 차입비율에 비례해 증폭됩니다(표의 첫 번째 행, −20.6% → −88.2%).
인플레이션과 명목부의 재분배
Doepke & Schneider(2006)는 예상하지 못한 인플레이션이 명목 채권자에서 명목 채무자로 부를 이전시키며, 그 규모가 국민소득의 상당 비율에 이를 수 있음을 계량화했습니다.14
피셔 효과(Fisher effect)는 본래 명목이자율이 기대 인플레이션을 반영해 조정된다는 이자율 명제이지만, 이를 자산가격에 원용하면 인플레이션이 예상된 만큼은 명목 가격에 선반영되고 예상되지 않은 부분만이 실질 재분배를 일으킨다고 해석됩니다.
국내 연구에서도 인플레이션 경험이 주택수요를 헤지 목적으로 자극한다는 실증(한국은행 BOK 경제연구 2025-5호)과, 토지가격이 인플레이션과 역방향으로 작용할 수 있다는 분석(KDI 정책연구시리즈 2023-02)이 병존합니다.15,16
8격차는 얼마나 벌어졌나
10.4년 뒤 실질지수는 상위 성동구 254 대 하위 이천시 75로, 약 3.4배로 발산했다.
동일한 물가 역풍 아래에서 월별 지수 산출이 가능한 수도권 69개 시·구의 실질지수는 상하 180포인트로 발산했으며, 9곳은 10년 전보다 낮은 수준에 있습니다.
K자 격차
본 보고서에서 K자 격차는 동일 기준시점(2016년 1월 = 100)에서 출발한 지역별 실질가격지수가 시간이 갈수록 상방과 하방으로 지속적으로 분기해 격차가 확대되는 현상을 가리킵니다.
다만 'K자'는 학술 용어가 아니라 서사경제학(narrative economics)적 명명입니다 — 2020년 소셜미디어에서 제안되어 언론을 통해 확산된 표현이며, 국내에서는 'K자형 양극화'로 정착했습니다.17
본 보고서는 이 표현을 형태에 대한 서술적 비유로만 사용하며, 인과적 설명 모형으로 사용하지 않습니다.
최상위 성동구(254)와 최하위 이천시(75)의 격차는 약 3.4배입니다.
상위권은 성동구 254·분당구 249·송파구 236·용산구 233·광진구 228 순이며, 하위권은 이천시 75·평택시 78·안성시 81·여주시 82·포천시 92 순입니다.
전자는 물가를 차감하고도 자산가치가 약 2.5배로 증가한 반면, 후자는 구매력 기준으로 오히려 감소했습니다.
해석의 준거는 두 기준선입니다.
점선(물가 상승선, 100)을 하회한 시·구는 9곳으로, 10.4년을 보유하고도 실질 기준으로 10년 전보다 낮은 수준에 있는 지역입니다(이천시·평택시·안성시·여주시·포천시·동두천시·파주시·미추홀구·양주시).
나아가 69곳 가운데 35곳이 수도권 평균(138)에도 미달하는데, 이는 평균값을 소수 상위 지역이 견인하고 있음을 시사합니다.
기준 구간을 최근 5년으로 좁히면 발산 구조가 한층 선명해집니다.
수도권 평균선은 현재 80으로, 시장 전체가 2021년 정점 대비 구매력 기준 약 20% 낮은 수준입니다.
정점을 실질로 상회한 지역은 70곳 가운데 9곳에 그치며, 나머지 61곳은 회복 과정에 있습니다.
상승 국면에서는 대부분의 지역이 동반 상승했으나, 물가라는 공통 충격 앞에서는 유효수요가 두터운 지역만 실질 가치를 방어하거나 회복했습니다.
특정 지역이 이 구조의 어느 편에 위치하는지는 세 가지로 판별됩니다 — 물가선(100)의 상하, 평균선의 상하, 그리고 최근 구간의 기울기입니다.
9물가 국면에서 부동산을 어떻게 판별할 것인가
본 보고서는 특정 자산의 매수·매도를 권유하지 않으며, 판단에 사용할 기준과 그 확인 방법만을 제시한다.
8절의 물가선·평균선·기울기 세 관측은 아래 기준 1·3을 지역 단위로 읽는 방법이었습니다.
이를 단지 단위로 좁히면, 앞의 여덟 절에서 도출되는 판별 기준은 다섯 가지이며 모두 명목이 아니라 실질 축에서 정의됩니다.
먼저 성격을 분명히 해 둡니다.
이 기준들은 미래 수익률의 예측 모형이 아니라 과거 실현 성과의 측정 도구입니다.
과거의 실질 성과가 앞으로 얼마나 이어지는지는 본 보고서가 검정하지 않았으므로, 후보를 좁히는 선별 장치로 쓰는 것이 적절합니다.
- 기준 1 — 물가선 통과 여부. 보유 기간의 명목 상승률이 동일 기간 누적 물가 상승률을 상회했는가. 하회했다면 명목 상승에도 불구하고 구매력은 감소했습니다.
- 기준 2 — 실질 전고점과의 거리. 명목 전고점 경신 여부가 아니라 실질 전고점 대비 위치를 확인합니다. 명목 경신 단지의 53.7%가 실질로는 미달했고, 관측창을 10년으로 넓히면 중앙값이 회복된 시·구는 0곳이었습니다.
- 기준 3 — 공간적 위치. 명목 정체 비중이 80.7%(이천시)인 지역과 0.0%인 지역이 동일 수도권 안에 병존합니다. 지역 선택이 개별 단지 선택보다 선행하는 변수일 수 있습니다.
- 기준 4 — 지역 안에서의 위치. 그러나 지역만으로는 끝나지 않습니다. 같은 동 안의 단지별 실질 CAGR 격차는 중앙값 8.5%p(같은 동을 300세대 이상으로만 재면 2.8%p)이며, 동 중앙값이 플러스인 동에서도 77곳은 실질 마이너스 단지를 품고 있습니다. 판정 단위는 지역이 아니라 단지입니다.
- 기준 5 — 레버리지 국면 판정. 명목 가격상승률에 순임대수익률을 더한 종합수익률이 차입이자율을 상회하면 정(正)의 지렛대, 미달하면 부(負)의 지렛대입니다. 7절 표는 임대수익을 0으로 둔 자본이득 전용 가정이라 부(負) 쪽으로 보수적이며, 물가상승률은 그 아래에서 실질 본전선으로 따로 작동합니다.
다섯 기준은 모두 Realdex에서 단지 단위로 확인할 수 있으며, 본 보고서와 동일한 데이터·동일한 산식이 적용됩니다.
절차는 다음 순서를 권합니다.
1단계 — 지도에서 단지를 검색합니다.
Realdex 지도의 검색창에 단지명을 입력하면 정보창이 열립니다.
정보창에는 10년·5년 실질 연복리수익률과 부동산 실질 지수(Realdex 지수), 그리고 직전 고점 대비 낙폭이 표시됩니다.
여기서 확인하는 실질수익률이 기준 1(물가선 통과 여부)의 답입니다.
2단계 — AI 종합분석 페이지에서 실질 차트를 확인합니다.
정보창의 'AI 종합분석' 버튼을 누르면 단지별 분석 페이지로 이동합니다.
페이지의 실질가격 지수 차트는 명목 계열과 실질 계열을 중첩하고 2021~22년 실질 고점선을 함께 표시하므로, 현재 가격이 실질 전고점에서 어느 거리에 있는지(기준 2)를 시각적으로 판정할 수 있습니다.
이 화면이 실제로 어떻게 판정을 가르는지, 성격이 다른 두 단지로 보겠습니다.
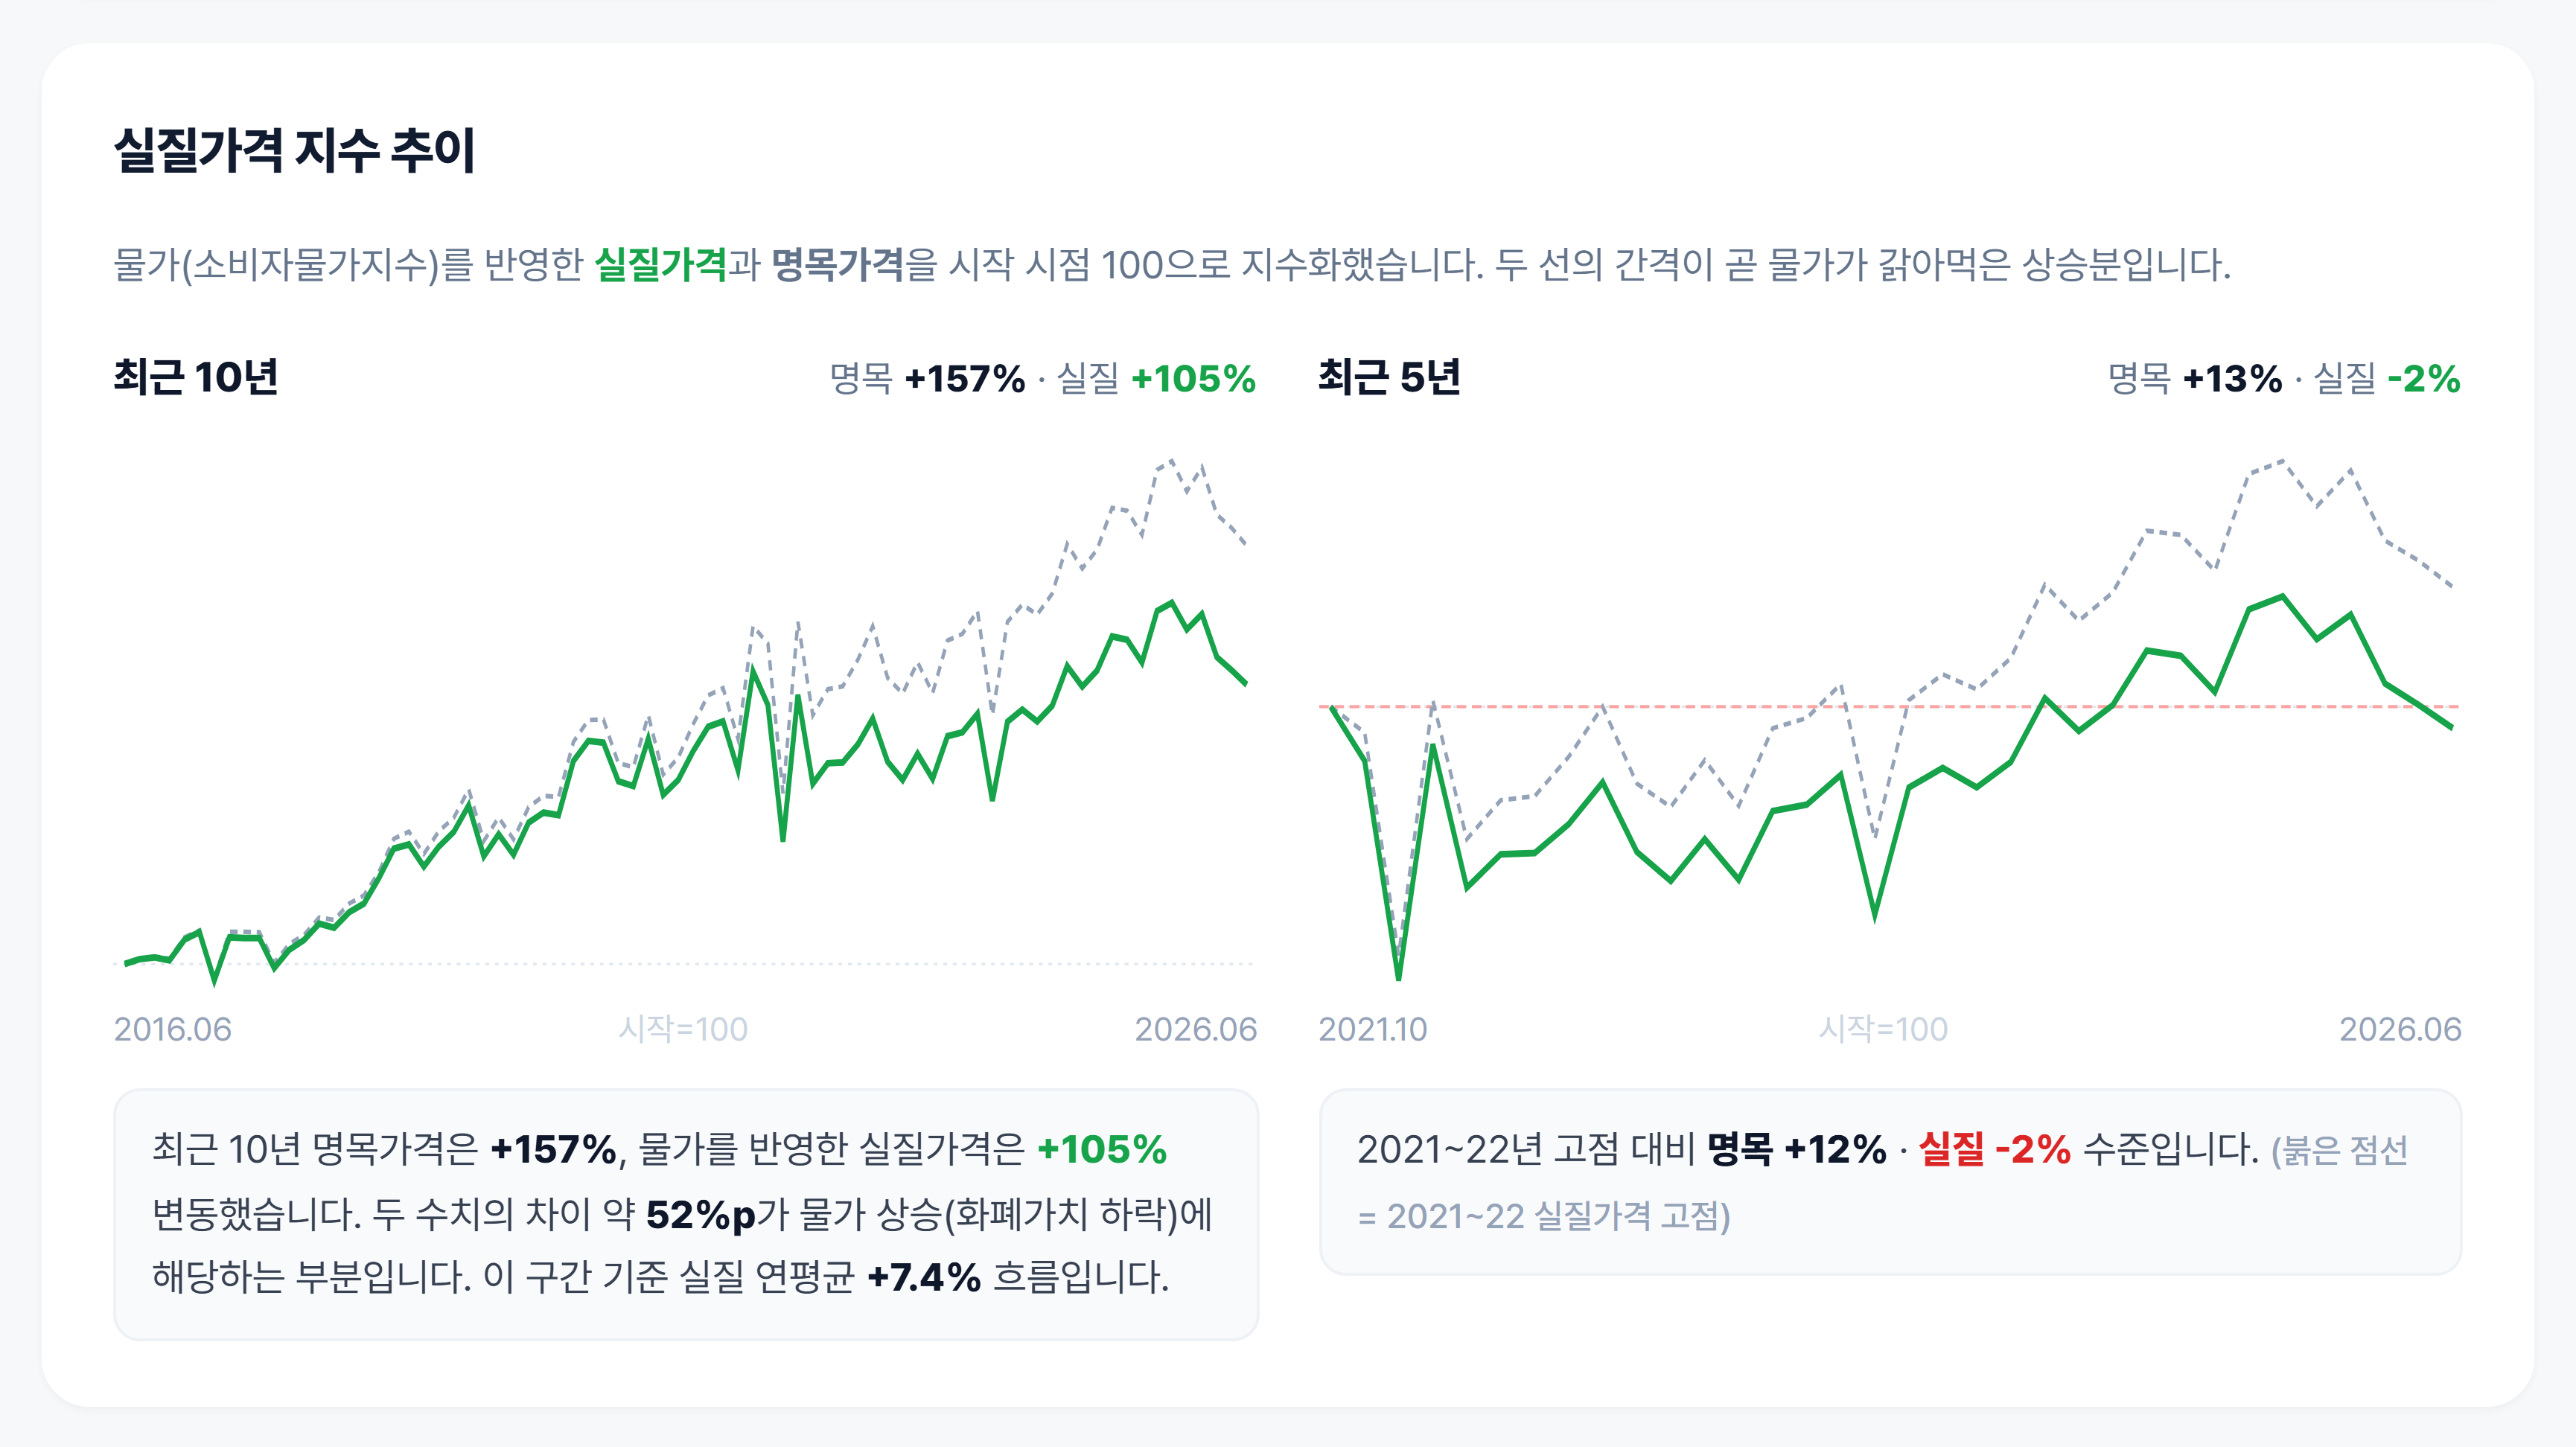
수치로는 2021~22년 고점 대비 명목 +12%, 실질 −2% — 신고가 기사가 나올 수 있는 상태이면서 구매력 기준으로는 아직 회복 전인 구간입니다.
10년으로 넓히면 명목 +157%·실질 +105%로 성과 자체는 최상위권이며, 이 단지가 부진해서가 아니라 두 잣대의 시점 판정이 다르기 때문에 생기는 차이입니다.
3절에서 명목 경신 단지의 53.7%가 실질로는 미달이라고 한 그 구간을 한 단지에서 본 것입니다.
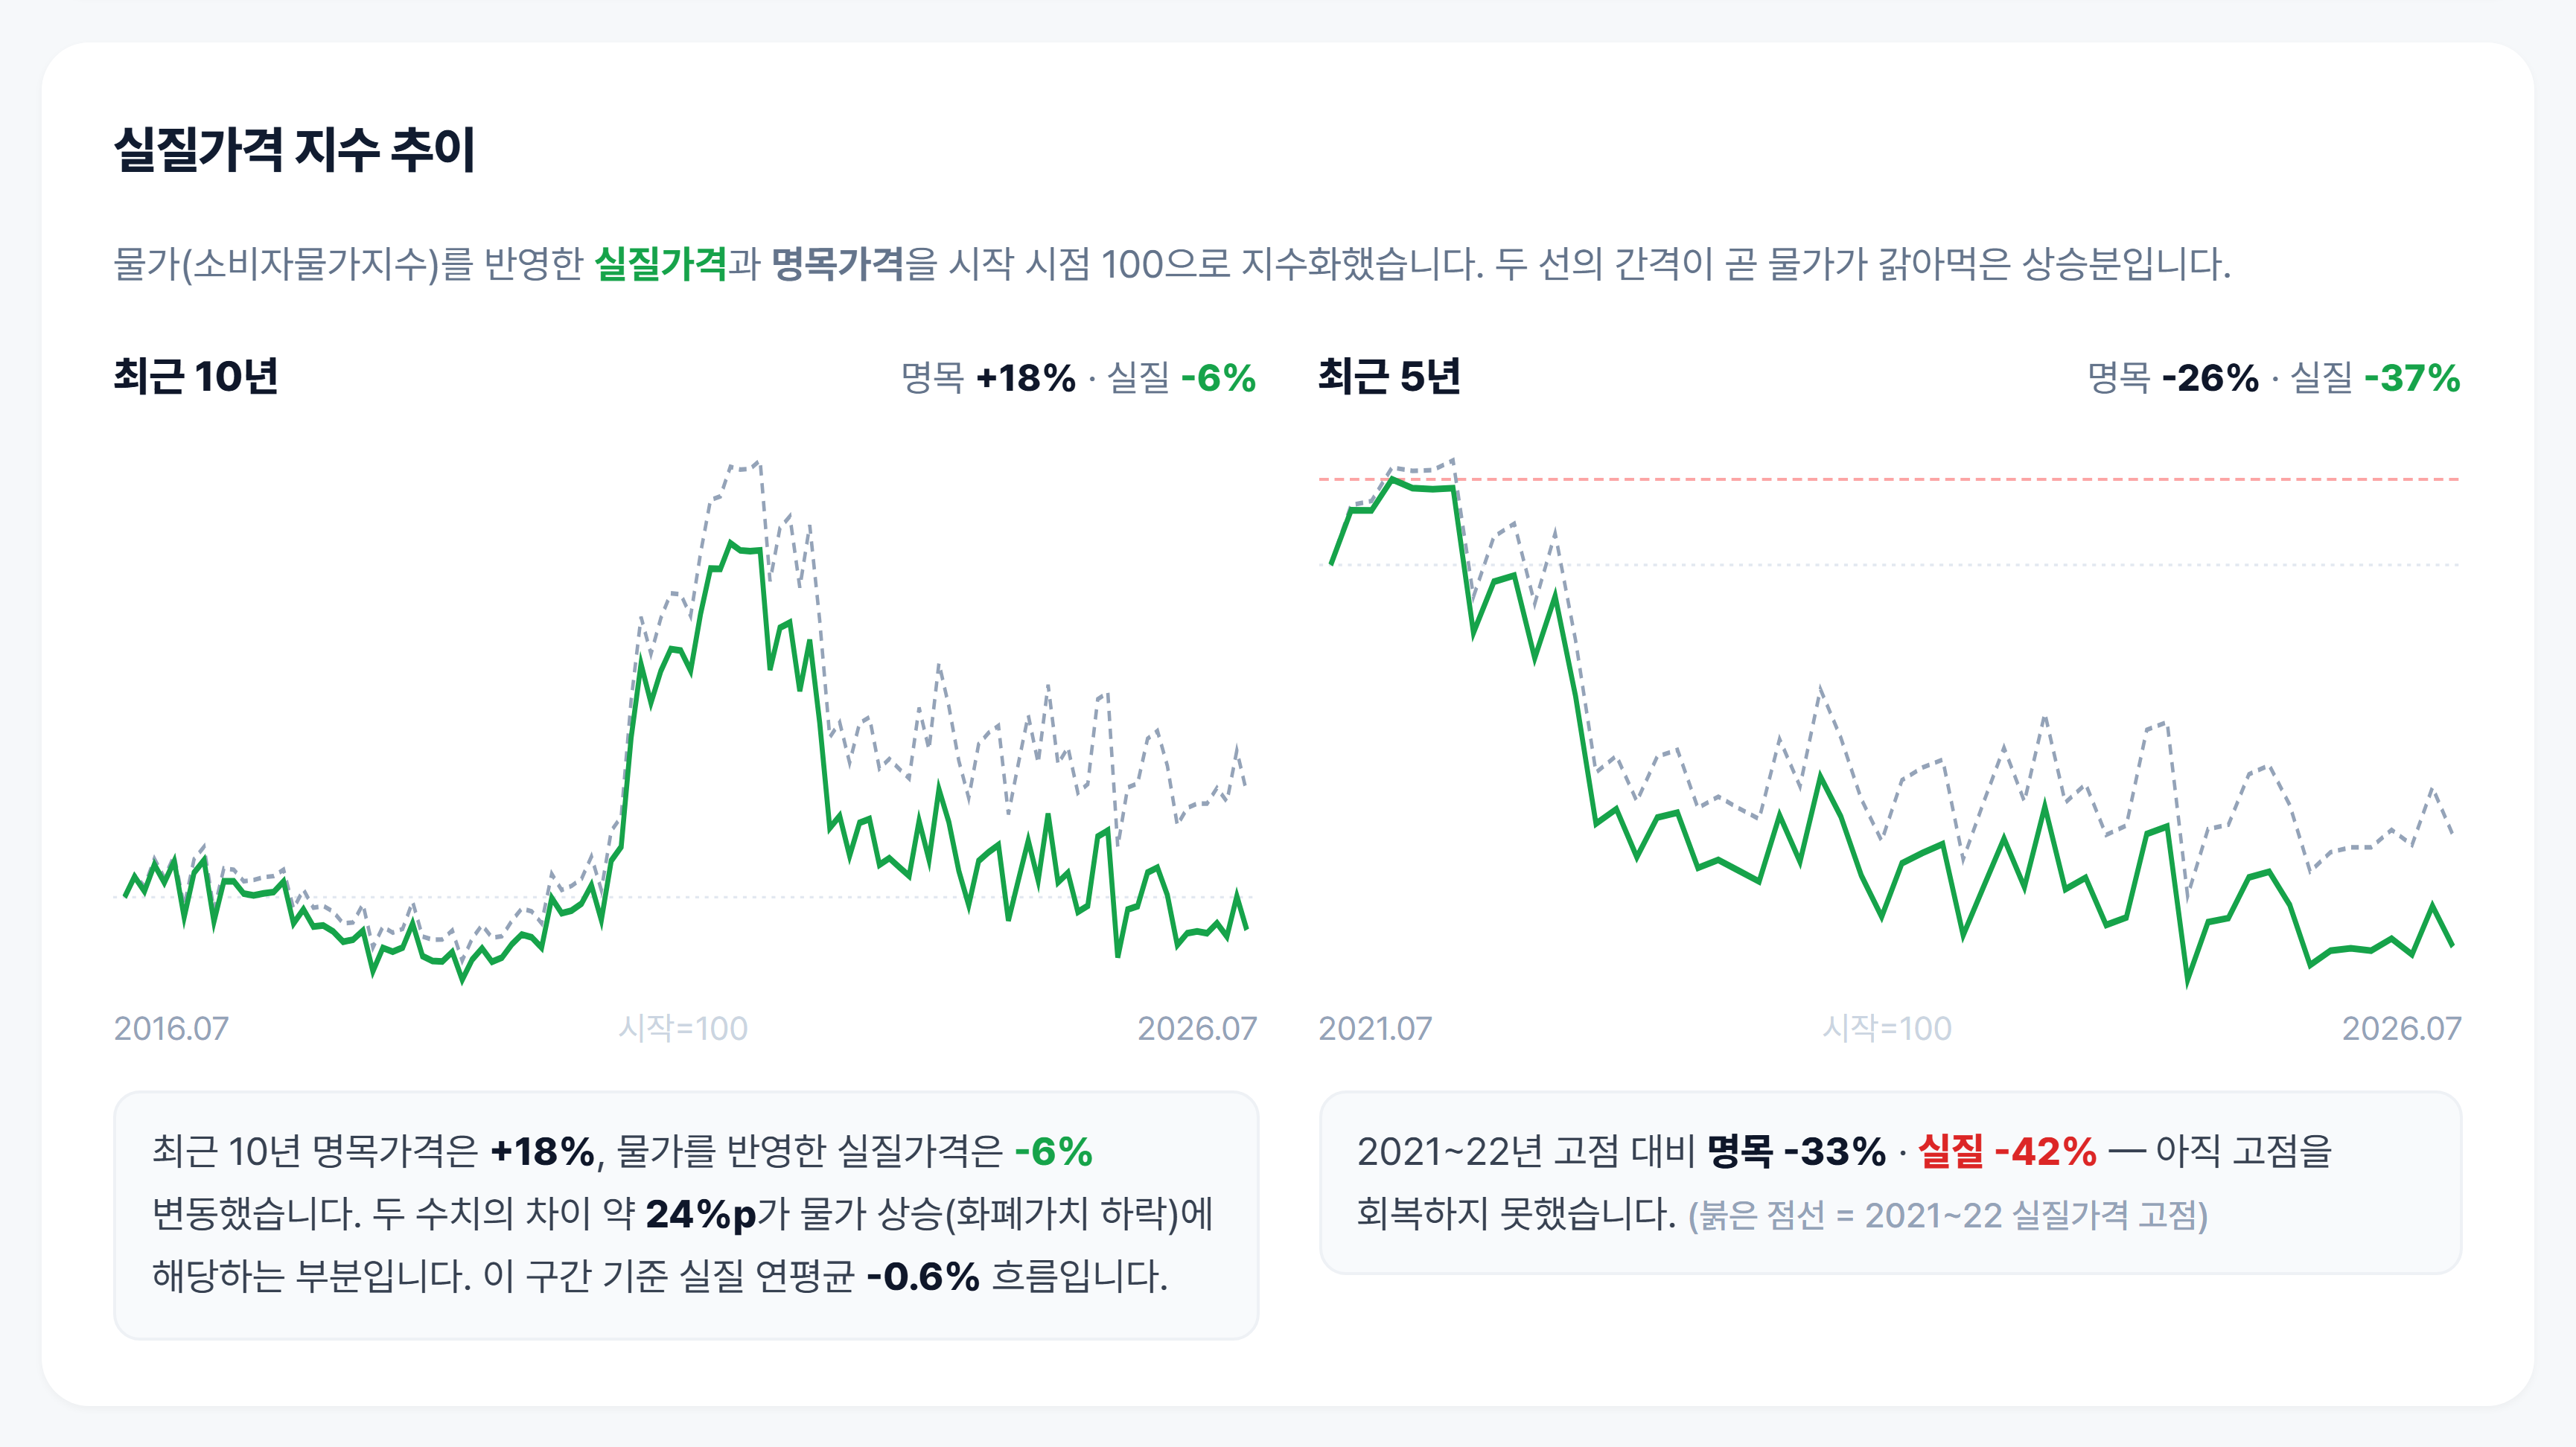
명목으로는 +18% 올랐는데 물가를 반영하면 −6%, 실질 기준 연평균 −0.6%입니다 — 명목 잔액은 늘었으나 구매력은 줄어든, 4절 판정 역전 도표에 실린 바로 그 단지입니다.
5년 구간은 고점 대비 명목 −33%·실질 −42%로 낙폭이 더 깊습니다.
이 역시 단지의 결함이 아니라 진입 시점과 지역 국면이 만든 결과이며, 4절 판정 역전 도표가 지역별로 보인 구조를 한 단지에서 확인한 것입니다.
두 사례를 나란히 놓으면 '전고점을 넘었는가'와 '10년간 물가를 이겼는가'는 서로 다른 질문이라는 점이 분명해집니다.
※ 화면의 지수 변화율과 본문 표의 연복리수익률은 같은 대표평형 거래를 쓰지만 구간의 끝점을 잡는 방식이 다릅니다 — 앞은 첫 달·마지막 달 값, 뒤는 그 시점 전후 15개월 중위값을 씁니다. 그래서 두 수치에 차이가 생깁니다.
3단계 — 같은 동의 다른 단지와 나란히 놓습니다.
6절에서 확인했듯 판정을 가르는 것은 지역이 아니라 단지입니다.
단지 비교에 같은 동의 후보 단지를 함께 올리면 실질수익률·전고점 낙폭·입지점수가 한 화면에서 대조되고, 랭킹의 실질수익률 정렬은 구·동 단위에서 그 단지가 어느 위치에 있는지를 보여줍니다 — 여기서 기준 3(지역)과 기준 4(지역 안 위치)가 한 번에 확인됩니다.
동 평균이 플러스여도 그 안에서 하위에 있다면 판정은 달라집니다.
4단계 — 입지 대비 가격으로 프리미엄의 근거를 확인합니다.
입지 대비 가격 4분면은 입지점수 축과 가격 축에서 해당 단지의 상대 위치를 보여줍니다.
실질수익률이 높았던 이유가 입지 개선인지 단순 가격 재평가인지를 구분하는 데 쓰이며, 6절에서 지목한 '같은 동인데 왜 갈렸는가'의 답을 찾는 단계입니다.
5단계 — 한도계산기로 레버리지 국면을 대조합니다.
대출 한도 계산에 지역·가격을 입력하면 현행 규제 기준의 LTV·스트레스 금리가 산출됩니다.
산출된 금리 조건을 7절의 세 국면(정·중립·부의 지렛대)과 대조하면, 검토 중인 단지의 명목 상승률 가정 아래에서 차입이 성과를 증폭할지 잠식할지(기준 5)를 사전에 점검할 수 있습니다.
대출 규제 국면과 매수 시점을 함께 보려면 인플레이션을 이기는 아파트의 조건을 참고하십시오.
이 다섯 기준을 단지마다 미리 매겨 둔 것이 Realdex의 등급입니다.
지도 마커와 단지 페이지에 붙는 S·A·B·C·D·E가 그것이며, 등급의 축은 명목이 아니라 실질 수익률입니다.
주목할 점은 10년 등급과 5년 등급이 서로 다른 방식으로 매겨진다는 것입니다.
| 등급 | 10년 절대 기준 — 외부 기준선에 그대로 댄다 | 5년 상대 순위 — 수도권 안에서의 위치 | |||
|---|---|---|---|---|---|
| 기준선 | 실측 경계 | 비중 | 순위 구간 | 비중 | |
| S | 서울 평균 × 2 | 연 +8.8% 이상 | 1.6% | 상위 3% 연 +4.6% 이상 | 3.0% |
| A | 서울 평균 | 연 +4.4% 이상 | 26.4% | 상위 3~10% 연 +2.9% 이상 | 7.0% |
| B | 기회비용(명목 연 4%)의 실질 환산 | 연 +1.7% 이상 | 32.3% | 상위 10~30% 연 +0.2% 이상 | 20.0% |
| C | 실질 0% — 이 보고서의 물가선 | 연 0.00% 이상 | 18.4% | 상위 30~60% 연 −2.1% ~ +0.2% | 30.2% |
| D | 실질 −2% 이상 | 연 −2% ~ +0% | 14.0% | 상위 60~85% 연 −4.4% ~ −2.1% | 25.0% |
| E | 실질 −2% 미만 | 연 −10.5%까지 | 7.2% | 하위 15% 연 −22.9%까지 | 14.8% |
기준을 달리한 이유는 3절에서 본 국면 차이 때문입니다.
2021년 이후는 하락 후 회복 구간이라, 절대 수익보다 얼마나 덜 빠지고 먼저 회복했는가가 판별력을 갖습니다.
다만 5년 등급은 국면 안에서의 상대 위치만 알려 주므로, 시장 전체가 실질로 내려앉아도 상위 등급은 그대로 유지됩니다 — 물가선 통과 여부는 10년 등급으로 판정해야 합니다.
여기서 이 보고서와 등급이 만나는 지점이 C등급입니다.
C의 경계는 실질 0%, 곧 물가선입니다.
C 미만(D·E)은 10년을 보유하고도 구매력이 줄어든 구간이며, 실측으로 2,302개(21.2%)가 여기 있습니다.
3절에서 확인한 실질 마이너스 21.1%와 사실상 같은 집단이며, 소수점 차이는 등급 표본이 실질수익률만 산출된 단지까지 포함해 10,839개로 조금 넓기 때문입니다.
지도에서 D·E 마커를 걸러 보는 것이, 이 보고서의 기준 1(물가선 통과)을 단지 단위로 한눈에 적용하는 방법입니다.
등급은 판정을 대신하지 않습니다.
같은 C등급이라도 6절에서 본 것처럼 어느 동의 어느 단지인지에 따라 사정이 다르고, 7절의 레버리지 국면도 등급에는 담기지 않습니다.
등급은 1만여 단지를 물가선 기준으로 한 번 걸러 주는 장치이고, 그 뒤의 판단은 앞의 다섯 단계가 맡습니다.
본 보고서의 결론은 한 문장으로 요약됩니다.
'상승한 것처럼 보이는 것'과 '실질적으로 상승한 것'은 구분되며, 그 차이는 물가를 차감하기 전에는 드러나지 않습니다.
자주 묻는 질문
아파트 실질가격이란 무엇인가요?
명목가격에서 소비자물가 상승분을 제거한 가격입니다.
산식은 실질가격 = 명목가격 ÷ 소비자물가지수 × 100입니다.
명목가격이 10% 올라도 같은 기간 물가가 15% 올랐다면 구매력 기준 가치는 오히려 감소한 것으로 해석됩니다.
집값이 올랐는데 왜 실질로는 손해일 수 있나요?
2016년 1월부터 2026년 6월까지 소비자물가는 26.0% 상승했습니다.
명목 상승률이 이 물가 상승분을 넘지 못하면 구매력 기준으로는 후퇴입니다.
본 분석에서 수도권 아파트의 21.1%가 실질 기준 마이너스였으며, 명목 기준 마이너스(6.0%)의 세 배를 넘었습니다.
명목 신고가를 기록한 아파트도 실질로는 고점 아래일 수 있나요?
그렇습니다.
2021~22년 명목 고점을 경신한 단지 2,612곳 가운데 1,402곳, 즉 53.7%가 같은 기간 실질 고점에는 미달했습니다.
명목가격이 고점을 넘어서도 그 사이 누적된 물가 상승분에 못 미치면 실질가격은 고점 아래에 머무릅니다.
아파트 실질수익률은 어떻게 계산하나요?
본 분석은 근사식(실질 CAGR = 명목 CAGR − 연평균 물가상승률)으로 산출했습니다.
수도권 아파트 10년 명목 CAGR 중앙값은 연 4.91%, 산출 구간(2016.6~2026.6)의 연평균 물가상승률은 연 2.30%이며, 단지별 실질 CAGR의 중앙값은 연 2.62%입니다.
엄밀식 (1+명목)÷(1+물가)−1을 쓰면 값이 소폭 달라집니다.
같은 동에 있는 아파트는 실질수익률이 비슷한가요?
아닙니다.
표본 25단지 이상인 125개 동에서 동 내부의 최고·최저 10년 실질 연복리수익률 격차는 중앙값 8.5%p였습니다(같은 동을 300세대 이상 단지로만 재면 2.8%p).
동 중앙값이 실질 플러스인 동 가운데 77곳은 그 안에 실질 마이너스 단지를 포함하고 있어, 지역 평균만으로는 개별 단지의 손익을 판정할 수 없습니다.
인플레이션 국면에서 대출(레버리지)은 유리한가요?
조건부입니다.
명목 가격상승률이 차입이자율을 상회하면 정(正)의 지렛대로 수익이 증폭되지만, 미달하면 손실도 함께 증폭됩니다(부의 지렛대).
본 분석 가정(금리 연 3.5%)에서 명목 상승률이 물가(지수 구간 2016.1~2026.6 기준 연 2.24%)와 같을 때 LTV 70%의 자기자본 실질수익률은 -19.5%였고, 수도권 중앙값(연 4.91%)에서는 +83.2%였습니다.
다만 이 표는 임대수익을 0으로 둔 자본이득 전용 가정입니다.
내 단지의 실질가격, 지금 확인하기
수도권 16,000여 개 단지의 명목·실질 가격 차트와 실질 전고점 대비 낙폭을 무료로 열어 두었습니다.
단지명 검색 한 번이면 이 보고서의 계산을 개별 단지 기준으로 확인할 수 있습니다.
방법론 · 한계 · 참고자료
산출 절차와 해석상의 제약을 명시한다.
자료. 국토교통부 실거래가 공개시스템의 수도권 아파트 매매 263만 건(2016.1~2026.6)과 국가데이터처(구 통계청) 소비자물가지수(2020=100, 458개 품목)를 사용했습니다.1,2
지수 구성. 단순 거래 평균가를 사용하면 특정 월의 거래 구성이 바뀔 때 시장이 상승·하락한 것처럼 왜곡되는 구성 변화(mix-shift) 편의가 발생합니다.
이를 통제하기 위해 동일 단지의 기준시점 대비 상승배율만을 집계하여 그 중앙값으로 명목지수를 구성했고, 각 시점의 물가지수로 나누어 실질지수를 도출했습니다.
기준시점은 2016년 1월 = 100이며, 단기 변동성은 이동평균으로 평활(smoothing)했습니다.
명목 CAGR 산출. 각 단지의 명목 CAGR은 대표평형(10년 거래가 가장 많은 평형) 매매가로 산출했고, 시작·종료 시점 가격은 해당 시점 전후 15개월 거래의 중위값을 씁니다.
단지 내 다른 평형의 성과는 대표평형과 다를 수 있으며, 거래가 두 평형에 비슷하게 분포한 단지에서는 대표평형이 바뀌면 수치도 달라집니다.
실질 수익률 산식. 단지별 실질 CAGR은 명목 CAGR에서 같은 기간 연평균 물가상승률을 차감해 산출했습니다(근사식).
단지 CAGR의 산출 창은 2016년 6월~2026년 6월의 10년이며, 이 구간의 연평균 물가상승률은 연 2.30%입니다.13
엄밀식 (1+명목)÷(1+물가)−1을 적용하면 명목 중앙값 기준 연 2.55%로, 근사식 결과(2.62%)와 0.07%p 차이가 납니다 — 물가와 수익률이 모두 한 자릿수인 구간에서는 두 식의 차이가 작지만, 근사식은 실질을 소폭 과대평가하는 방향으로 치우칩니다.
2절의 물가 서술(누적 +26.0%·연 2.24%)은 지수 기준시점인 2016년 1월부터의 10.4년 구간이라, 단지 CAGR의 10년 창과 시작월이 다릅니다.
한계 1 — 지역별 물가 차이 미통제.
본 보고서는 전 지역에 단일 소비자물가지수를 디플레이터로 적용했습니다.
실제 물가 상승률은 지역별로 상이하므로, 물가 상승이 상대적으로 낮았던 지역의 실질 성과는 과소평가되고 높았던 지역은 과대평가되었을 수 있습니다.
지역별 소비자물가지수를 적용하면 시·구 단위 순위가 일부 조정될 여지가 있습니다.
한계 2 — 중앙값 기반.
본 지수는 분포의 중앙값(median)에 기반하므로 거래량 가중 방식의 공표 지수와 수치가 다를 수 있습니다.
한국부동산원 전국주택가격동향조사(국가통계 승인 제304004호, 「주택법」 제88조에 근거, 월간 표본 48,170호)와 KB부동산 데이터허브 지수는 표본·가중 방식이 상이합니다.3,4
국토교통부 실거래가 공개시스템 역시 공표 지수와 집계 기준·관리 범위가 상이함을 스스로 명시하고 있습니다.2
한계 3 — 레버리지 시뮬레이션의 단순화.
7절의 표는 이자만 상환·고정금리·단일 보유기간을 가정하며, 취득세·중개보수·보유세·양도소득세·임대수익·전세보증금 구조를 반영하지 않았습니다.
실제 자기자본 수익률은 금리 경로와 세제에 따라 상당 폭 달라집니다.
한계 4 — 자본이득만 계산했습니다.
본 보고서의 모든 수익률은 매매가격의 변동만을 다루며, 자가 거주로 얻는 귀속임대료(imputed rent)와 전세보증금을 활용한 무이자 레버리지 효과를 반영하지 않았습니다.
실거주 목적 보유자의 총손익은 이 두 항목만큼 본 보고서 수치보다 높습니다.
반대로 취득세·중개보수·보유세·양도소득세·수선비용도 반영하지 않았습니다.
앞의 두 항목은 총손익을 높이고 뒤의 항목들은 낮추므로 순방향은 보유 형태에 따라 갈리며, 본 보고서는 어느 쪽도 계산하지 않았습니다.
따라서 '실질 마이너스'는 자본이득 기준 판정으로 한정해 읽어야 하며, 투자 목적의 자본이득을 기대한 자산에 대한 평가로는 유효하지만 거주 효용까지 포함한 총수익 평가로 확대해석해서는 안 됩니다.
한계 5 — 'K자'는 형태 비유입니다.
8절에서 밝혔듯 K자는 학술 용어가 아니며, 본 보고서는 분포의 이봉성(bimodality)을 통계적으로 검정하지 않았습니다.
상·하위가 시간에 따라 벌어졌다는 사실은 지수 계열로 확인되지만, 최종 분포가 실제로 두 개의 봉우리를 갖는지는 별도의 검정이 필요합니다.
'K자'는 발산의 방향성을 가리키는 서술적 비유로만 사용했습니다.
한계 6 — 2016년 이후 준공 단지는 빠졌습니다.
10년 CAGR은 2016·2026 양 시점에 거래가 있는 10,822개 단지로 한정했으며, 이는 수도권 16,893개 단지의 64%입니다.
나머지는 대부분 준공 10년이 안 돼 10년 창을 채우지 못한 단지이며, 신축 비중이 높은 지역일수록 이 표본에서 더 많이 빠집니다.
한계 7 — 표본 제약.
전고점 통계는 최근 5년 거래가 일정 건수 이상인 단지로 한정했고, 동·구 단위 수치는 중앙값이므로 개별 단지와 차이가 있습니다.
거래가 희소한 단지는 표본에서 제외되므로, 거래가 끊긴 저유동성 단지의 부진이 집계에 반영되지 않아 전체 성과가 실제보다 낫게 보일 수 있습니다.
- 국가데이터처(구 통계청), 소비자물가지수 (2020=100, 458개 품목, KOSIS 국가통계포털). 2025년 10월 통계청에서 국가데이터처로 개편 — 바로가기
- 국토교통부, 실거래가 공개시스템 (아파트 매매, 2016.1~2026.6 수도권). 공개시스템은 집계 기준·관리 범위가 공표 지수와 상이함을 명시 — 바로가기
- 한국부동산원, 전국주택가격동향조사 (국가통계 승인 제304004호, 「주택법」 제88조, 월간 표본 48,170호) — 바로가기
- KB부동산 데이터허브, 주택가격동향 시계열 (1986~) — 바로가기
- 국가데이터처(구 통계청) 소비자물가조사, 외식 소비자물가지수(2020=100) — 최근 10년 외식 물가 상승 약 35~36% — 바로가기
- 현대자동차, 아반떼 가격표 — 2016년 아반떼 AD 시작가 1,410만 원, 2026년형 시작가 2,034만 원(트림 조건 상이) — 바로가기
- 유럽중앙은행(ECB), 미국달러 대 원화 참조환율 (월평균 환산) — 바로가기
- 보건복지부 중앙생활보장위원회, 기준 중위소득 (4인 가구 2016년 4,391,434원 → 2026년 6,494,930원, +47.9%) — 바로가기
- 권오익·김규식·황인도(2022), Money Illusion: Evidence from Korea, 한국은행 경제연구원 working paper — 주택거래 관련 설문 응답자의 56.4%가 명목 기준으로 손익 판단
- Fama, E. F. & Schwert, G. W. (1977), "Asset returns and inflation", Journal of Financial Economics 5(2): 115–146
- 강주화·윤성민, 서울 아파트가격의 인플레이션 헤지 기능에 관한 VECM 분석 — 장기 성립·단기 약함. 최남진(2023), 「부동산연구」 33권 — 수요견인 인플레이션기에는 헤지가 성립하나 비용상승기에는 미성립
- 한국은행, 물가안정목표 (소비자물가 상승률 전년 동기 대비 2%), 「한국은행법」 제6조 제1항 — 바로가기
- 단지별 실질 CAGR 산식: 명목 CAGR − 연평균 물가상승률(근사식). 산출 창 2016.6~2026.6, 해당 구간 연평균 물가 2.30%(KOSIS 소비자물가지수 95.611→119.99). 엄밀식 (1+명목)÷(1+물가)−1과는 소폭 차이가 있습니다.
- Doepke, M. & Schneider, M. (2006), "Inflation and the Redistribution of Nominal Wealth", Journal of Political Economy 114(6): 1069–1097 — 최대 수혜자는 고정금리 주택담보대출을 보유한 젊은 중산층
- 한국은행, BOK 경제연구 2025-5호 (최영준) — 인플레이션 경험이 헤지 목적의 주택수요를 자극
- 한국개발연구원(KDI), 정책연구시리즈 2023-02 (조덕상) — 토지가격과 인플레이션의 역방향 작용
- 'K자형'은 학술 용어가 아니라 2020년 소셜미디어에서 제안(IvanTheK)되어 Peter Atwater를 거쳐 Washington Post(2020.8.13) 보도로 확산된 서사경제학적 명명이며, 국내에서는 'K자형 양극화'로 정착했습니다(경향신문 2021.1.22 등).
- Modigliani, F. & Cohn, R. (1979), "Inflation, Rational Valuation and the Market", Financial Analysts Journal 35(2). / Brunnermeier, M. & Julliard, C. (2008), "Money Illusion and Housing Frenzies", Review of Financial Studies 21(1)
경제이론 출처: Irving Fisher, The Money Illusion (1928).
※ 본 보고서의 지수·통계는 국토교통부 실거래가와 국가데이터처(구 통계청) 소비자물가지수를 바탕으로 한 Realdex 자체 집계입니다(단지 고정 상승배율의 중앙값 방식 · 이상치 제외 · 이동평균 평활 · 2026년 6월 기준). 표본과 방법이 달라 한국부동산원 등 공표 지수와 수치가 다를 수 있습니다.
본 글은 정보 제공 목적의 시장 분석이며, 특정 지역·단지의 매수·매도를 권유하지 않습니다.
투자 판단과 그 책임은 본인에게 있습니다.